Ngân hàng TMCP Việt Á (VietABank, HoSE: VAB) ghi nhận kết quả kinh doanh quý III/2026 với điểm nhấn là lợi nhuận tiếp tục tăng trưởng bất chấp áp lực từ hoạt động kinh doanh cốt lõi.
Theo số liệu báo cáo tài chính, thu nhập lãi và các khoản thu nhập tương tự của VietABank trong quý đạt gần 2.898,2 tỷ đồng, tăng khoảng 30% so với cùng kỳ năm trước. Tuy nhiên, chi phí lãi tăng mạnh hơn, lên gần 2.363,8 tỷ đồng, tương đương tăng gần 48,6%.
Hệ quả, thu nhập lãi thuần – nguồn thu cốt lõi của ngân hàng giảm từ 638,7 tỷ đồng trong quý III/2025 xuống còn 534,3 tỷ đồng trong quý III/2026, tương ứng giảm khoảng 16,3%.
Diễn biến này cho thấy áp lực chi phí vốn đang ảnh hưởng đến khả năng chuyển hóa tăng trưởng thu nhập lãi thành lợi nhuận của VietABank.
Trong bối cảnh nguồn thu cốt lõi suy giảm, một số hoạt động ngoài lãi đã đóng góp tích cực vào kết quả kinh doanh của ngân hàng.
Cụ thể, lãi thuần từ hoạt động dịch vụ trong quý III đạt khoảng 33,5 tỷ đồng, tăng hơn 26% so với mức 26,5 tỷ đồng cùng kỳ năm trước.
Ở mảng mua bán chứng khoán đầu tư, VietABank ghi nhận khoản lỗ khoảng 526 triệu đồng, thấp hơn đáng kể so với mức lỗ hơn 5,36 tỷ đồng cùng kỳ. Nhờ đó, kết quả từ hoạt động này được cải thiện rõ rệt.
Tuy nhiên, lãi thuần từ hoạt động khác giảm từ 74,7 tỷ đồng xuống còn 52,4 tỷ đồng, tương đương giảm gần 30%. Hoạt động kinh doanh ngoại hối cũng ghi nhận khoản lỗ khoảng 1,3 tỷ đồng, so với mức lỗ gần 692 triệu đồng trong cùng kỳ năm trước.
Nhìn chung, các nguồn thu ngoài lãi có sự phân hóa. Thu dịch vụ tăng và khoản lỗ từ chứng khoán đầu tư thu hẹp, nhưng chưa đủ để bù đắp hoàn toàn mức giảm của thu nhập lãi thuần cũng như sự suy giảm từ hoạt động khác.
Điểm đáng chú ý trong bức tranh lợi nhuận quý III của VietABank nằm ở diễn biến chi phí dự phòng rủi ro tín dụng.
Cụ thể, chi phí dự phòng rủi ro tín dụng trong quý ghi nhận giá trị dương khoảng 16,8 tỷ đồng, trong khi cùng kỳ năm trước là âm 161,9 tỷ đồng.
Nhờ đó, lợi nhuận sau thuế đạt gần 295,6 tỷ đồng, tăng khoảng 10%.
Lũy kế 9 tháng đầu năm 2026, VietABank ghi nhận lợi nhuận sau thuế đạt gần 955,9 tỷ đồng, tăng khoảng 13,8%.
Trong khi đó, thu nhập lãi thuần 9 tháng 1.787 tỷ đồng, giảm nhẹ so với mức 1.793,6 tỷ đồng cùng kỳ. Lợi nhuận thuần từ hoạt động kinh doanh trước dự phòng đạt khoảng 1.283 tỷ đồng, giảm gần 1,6%.
Chi phí dự phòng rủi ro tín dụng lũy kế 9 tháng giảm từ khoảng 254,1 tỷ đồng cùng kỳ năm trước xuống còn khoảng 92 tỷ đồng. Đây là một trong những yếu tố quan trọng hỗ trợ tăng trưởng lợi nhuận của ngân hàng.
Tuy nhiên, diễn biến chất lượng tín dụng cũng đặt ra vấn đề cần theo dõi. Theo đó, nợ dưới tiêu chuẩn (nợ nhóm 3) của VietABank tăng từ khoảng 505,8 tỷ đồng đầu kỳ lên 1.302,1 tỷ đồng cuối kỳ, tức tăng hơn 157%. Nợ nghi ngờ (nợ nhóm 4) tăng từ khoảng 5,9 tỷ đồng lên 7,9 tỷ đồng, trong khi nợ có khả năng mất vốn (nợ nhóm 5) giảm mạnh từ khoảng 652,1 tỷ đồng xuống còn 23,9 tỷ đồng.
Tính đến ngày 30/9/2029, nợ xấu nội bảng từ 1.163,8 tỷ đồng hồi đầu năm, lên 1.333,8 tỷ đồng. Tỷ lệ nợ xấu nội bảng tăng từ khoảng 1,31% hồi đầu năm, lên 1,38% vào thời điểm cuối quý III.
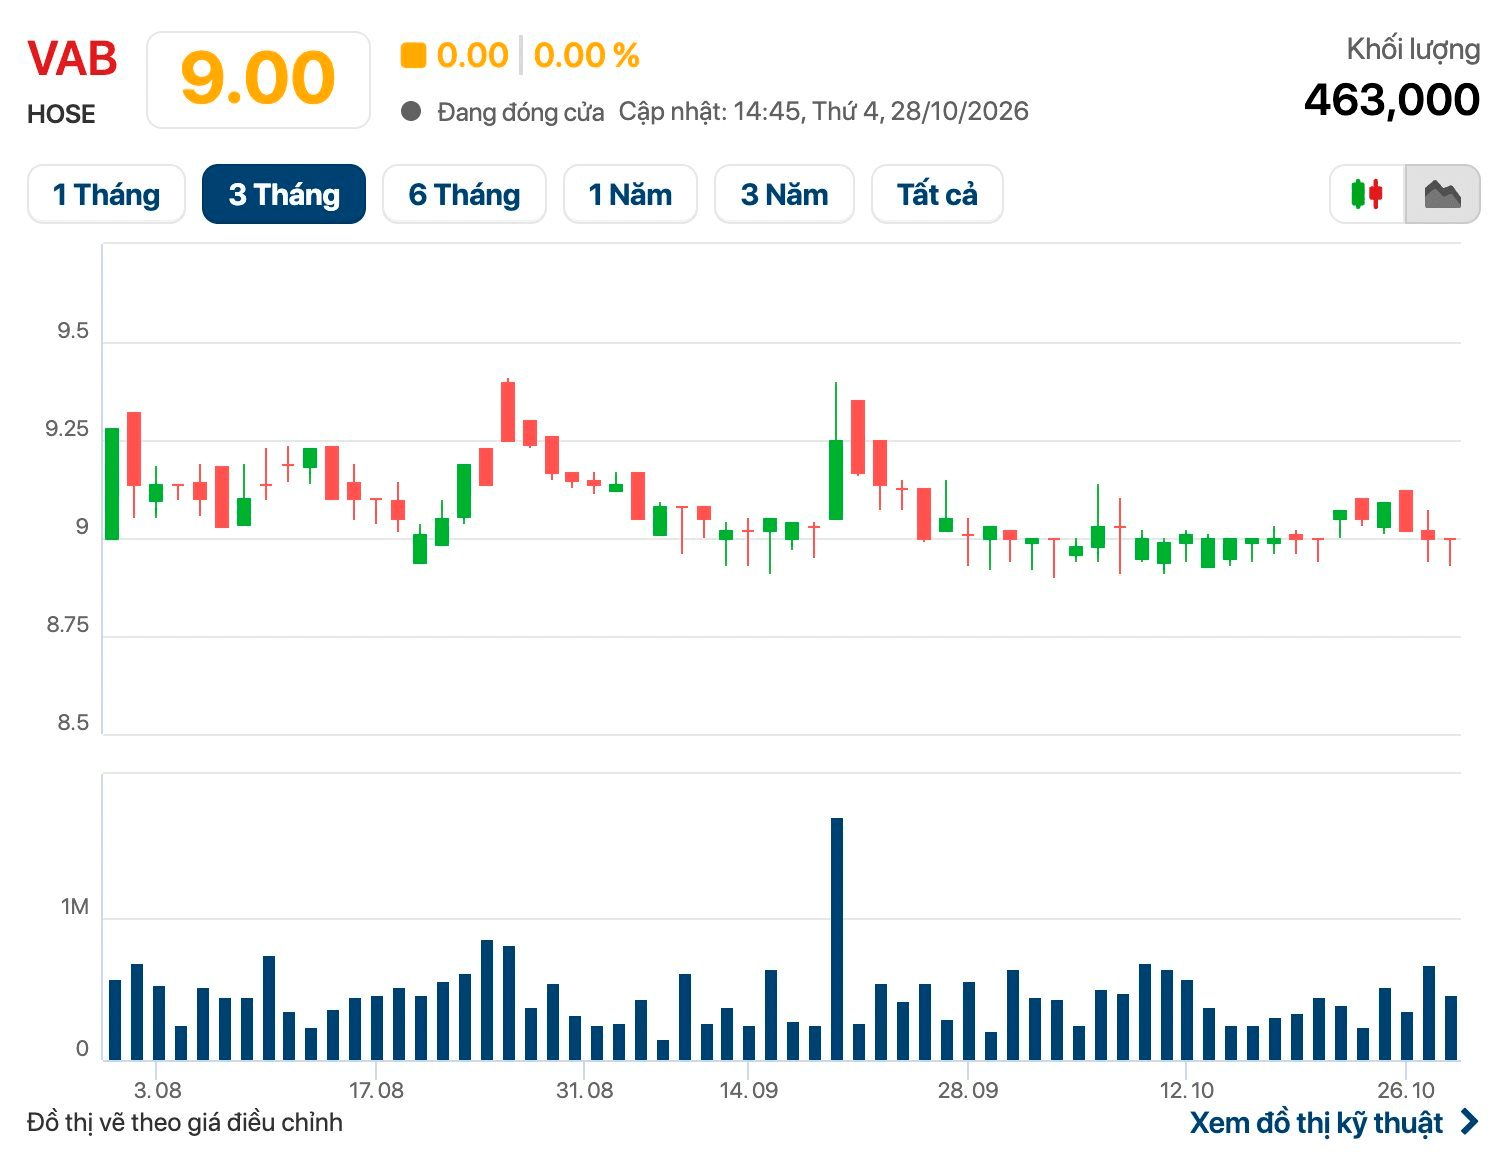 Thị giá cổ phiếu VAB đang nằm ở vùng giá thấp nhất trong nhiều tháng qua.
Trên thị trường chứng khoán, kết phiên 28/10, giá cổ phiếu VAB đứng giá ở mức 9.000 đồng/cổ phiếu, khối lượng cổ phiếu giao dịch khớp lệnh đạt 463.000 đơn vị. Thị giá cổ phiếu VAB đang ở mức đáy trong vòng hơn 1 năm qua. Hiện, vốn hoá thị trường của VietABank ở mức 8.118 tỷ đồng.