Sau phiên giao dịch đầu tuần chịu áp lực điều chỉnh, chỉ số VN-Index đã có màn bứt phá ngoạn mục trong phiên giao dịch ngày 10/11. Mở cửa phiên sáng với mức tăng nhẹ 11 điểm, chỉ số giằng co quanh mốc 1.715 điểm trước khi nới rộng đà tăng và chốt phiên sáng tại 1.736,63 điểm.
Bước sang phiên chiều, lực cầu áp đảo tiếp tục đẩy chỉ số vượt qua ngưỡng 1.740 điểm. Đóng cửa phiên 10/11, VN-Index dừng tại mốc 1.743,07 điểm, tăng 28,75 điểm (tương đương 1,68%).
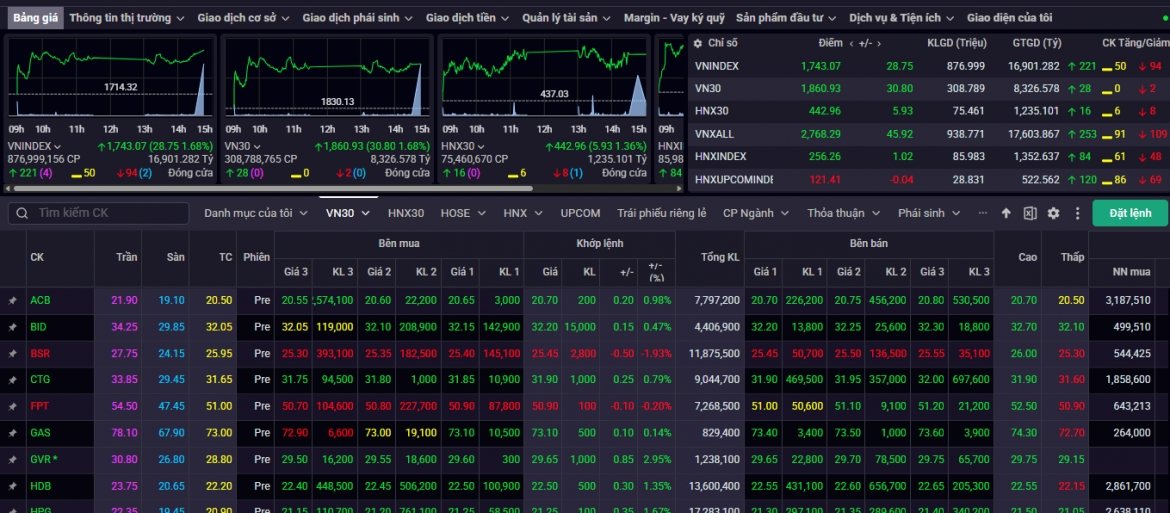 Kết phiên giao dịch ngày 10/11, VN Index đóng cửa tại 1.743,07 điểm, tăng 28,75 điểm
Động lực dẫn dắt chính đến từ bộ đôi cổ phiếu nhà Vingroup (VIC, VHM) cùng sự đồng thuận từ nhóm ngân hàng và chứng khoán như SSI, TCX, VND. Đáng chú ý, dòng tiền quay trở lại mạnh mẽ ở nhóm bất động sản giúp hàng loạt mã bứt phá: NTL tăng trần, KDH tăng 5,85%, DXG tăng 4,11%, cùng sắc xanh lan tỏa tại NVL và CII.
Khối ngoại đóng góp tích cực vào đà hồi phục khi quay lại mua ròng 475,49 tỷ đồng, tập trung giải ngân vào các cổ phiếu trụ cột như KDH, POW và VHM. Thanh khoản toàn thị trường nhỉnh hơn khoảng 4% so với trung bình 20 phiên, cho thấy tâm lý nhà đầu tư đã giải tỏa bớt sự thận trọng.
Nhận định thị trường chứng khoán phiên giao dịch ngày 11/11
Theo ghi nhận từ Công ty Chứng khoán Vietcombank (VCBS), VN-Index kết phiên bằng nến Marubozu xanh thân dài, đóng cửa trên mốc 1.740 điểm. Các chỉ báo động lượng như RSI và CMF trên đồ thị ngày lẫn đồ thị giờ đều đang đồng thuận hướng lên, phản ánh dòng tiền mua chủ động đang gia tăng trở lại. Động lực chính giữ vững xu hướng này tiếp tục đến từ nhóm vốn hóa lớn, đặc biệt là VIC.
Chuyên gia của Công ty Chứng khoán Kiến Thiết (CSI) đánh giá vị thế mua thăm dò quanh mốc hỗ trợ 1.720 điểm trước đó đã mang lại lợi thế T+. Nhà đầu tư có thể tận dụng các nhịp rung lắc trong phiên 11/11 để mở thêm vị thế mua mới hoặc gia tăng tỷ trọng cổ phiếu có sẵn.
Công ty Chứng khoán ASEAN (ASEANSC) lưu ý rằng chỉ báo RSI(14) đang ở mức 49 và MFI ở mức 43 cho thấy xu hướng trung tính. Thị trường có thể giằng co ngắn hạn trong biên độ 1.730 – 1.740 điểm trước khi xác lập đà tăng rõ nét hơn. Nhà đầu tư ngắn hạn không nên mua đuổi giá cao. Đối với mục tiêu trung và dài hạn, việc tích lũy từng phần ở các nhịp điều chỉnh thuộc nhóm Ngân hàng, Chứng khoán, Bán lẻ, Đầu tư công và Dầu khí vẫn là ưu tiên hàng đầu.
VN-Index được dự báo rung lắc khi tiến lên vùng 1.780 điểm. Ảnh: Quang Định
Cả VCBS và ASEANSC đều cảnh báo VN-Index đang tiến sát vùng kháng cự mạnh 1.760 – 1.770 điểm. Áp lực chốt lời gia tăng tại vùng này có thể gây ra hiện tượng phân hóa sâu sắc. VCBS khuyến nghị nhà đầu tư nên chủ động chốt lời từng phần đối với các mã đã có mức phục hồi tốt giai đoạn qua.
Dựa trên báo cáo phân tích mới nhất từ các công ty chứng khoán Agriseco, FPTS, MBS, BSC và TCBS, nhiều cổ phiếu thuộc nhóm Bất động sản, Hàng không, Hạ tầng và Dệt may đang mở ra dư địa tăng giá hấp dẫn từ 10% đến gần 45%.
Các nhóm cổ phiếu đáng chú ý trong ngày 11/11
Công ty Chứng khoán Agribank (Agriseco) đưa ra mức giá mục tiêu 26.000 đồng/cổ phiếu cho NLG (CTCP Đầu tư Nam Long). Dù kết quả 9 tháng đầu năm 2026 chịu áp lực suy giảm (doanh thu 2.022 tỷ đồng, giảm 49%; LNST cổ đông mẹ 128 tỷ đồng, giảm 64%), Agriseco kỳ vọng quý IV/2026 lợi nhuận sẽ bứt phá tăng 50% – 65% so với cùng kỳ.
Cơ sở phục hồi đến từ hoạt động bàn giao tại Park Village (Southgate), Nam Long II Cần Thơ, liên doanh Mizuki Park, Sol Garden và chuyển nhượng lô đất trường học tại Izumi City. Ngoài ra, khoản người mua trả tiền trước đạt 3.192 tỷ đồng (+23,3%) và định giá P/B ở mức 0,8 lần (thấp hơn nhiều so với bình quân 5 năm là 1,5 lần) mang lại dư địa an toàn cao.
Chuyên gia FPTS khuyến nghị mua cổ phiếu HVN (Tổng Công ty Hàng không Việt Nam) với giá mục tiêu 33.100 đồng/cổ phiếu, tương ứng tiềm năng tăng giá gần 45%. Mặc dù năm 2026 áp lực chi phí nhiên liệu còn cao khiến lợi nhuận dự báo giảm xuống 3.476 tỷ đồng, bức tranh trung hạn 2027 – 2030 của Vietnam Airlines rất sáng sủa.
Giả định giá nhiên liệu Jet A1 giảm 32,6% trong năm 2027 giúp biên lợi nhuận gộp cải thiện mạnh từ 9% lên 13,3% (năm 2027) và 16,7% (năm 2030). Kế hoạch phát hành cổ phiếu tăng vốn 13.000 tỷ đồng lần thứ hai sẽ giúp hạ đòn bẩy tài chính, giảm lỗ lũy kế và thoát diện kiểm soát từ năm 2027.
FPTS định giá HHV (CTCP Đầu tư Hạ tầng Giao thông Đèo Cả) ở mức 11.400 đồng/cổ phiếu (dư địa tăng 15,4%). Trong 6 tháng đầu năm 2026, doanh thu thuần HHV đạt 1.877 tỷ đồng (+11,6%), LNST đạt 389 tỷ đồng (+20%). Tăng trưởng chủ lực đến từ mảng thu phí BOT (đạt 1.247 tỷ đồng, +16,8%) nhờ lưu lượng xe qua trạm tăng 13,6% khi tuyến cao tốc Bắc - Nam dần hoàn thiện.
FPTS dự phóng cả năm 2026 HHV đạt doanh thu 4.316 tỷ đồng và LNST 769 tỷ đồng (+14,5%). Doanh nghiệp còn nhiều dư địa dài hạn khi tham gia các dự án hạ tầng quy mô lớn như cao tốc Đồng Đăng - Trà Lĩnh, Cam Lộ - La Sơn, Quảng Ngãi - Hoài Nhơn.
CTCK MB (MBS) duy trì khuyến nghị Khả quan cho VGC (Tổng Công ty Viglacera) với giá mục tiêu 56.000 đồng/cổ phiếu. MBS dự báo lợi nhuận ròng của VGC giai đoạn 2026 – 2028 sẽ tăng trưởng lần lượt 15%, 22% và 32%/năm nhờ lợi thế sở hữu khoảng 1.800 ha quỹ đất KCN gối đầu và mảng vật liệu xây dựng phục hồi theo làn sóng đầu tư công. Tuy nhiên, MBS lưu ý nâng lãi suất chiết khấu mảng BĐS KCN từ 11% lên 12%, khiến giá mục tiêu điều chỉnh giảm 8% so với định giá trước đó.
KDH (Khang Điền): Được BSC khuyến nghị mua nhờ dòng tiền dự kiến thu về 2.217 tỷ đồng trong quý IV/2026 và tới 15.132 tỷ đồng trong năm 2027 từ hai dự án trọng điểm The Solina và Bình Trưng mở rộng. Tuy nhiên, đòn bẩy tài chính tăng (nợ vay/VCSH đạt 0,88 lần) và tiến độ pháp lý dự án là yếu tố nhà đầu tư cần theo dõi sát.
VHM (Vinhomes): TCBS đánh giá cao VHM cho chiến lược trung - dài hạn nhờ KQKD kỷ lục quý III/2026 (doanh thu 85.364 tỷ, LNST 23.146 tỷ đồng, tăng 453%). Dòng tiền kinh doanh 9 tháng đạt dương 181.070 tỷ đồng. Mức P/E hiện tại khoảng 6,3 lần, thấp hơn đáng kể so với mức bình quân ngành 16,4 lần.
MSH (May Sông Hồng): TCBS chọn MSH là cổ phiếu ưu thích cho dòng tiền cổ tức. Với ROE 27,6%, P/E 6,6 lần và tỷ suất cổ tức kế hoạch dao động từ 11,3% đến 14,1%, MSH là lựa chọn an toàn trong bối cảnh hoạt động kinh doanh cốt lõi duy trì biên lợi nhuận gộp tăng lên 21,6%.
Phiên giao dịch ngày 10/11 đã xác nhận sự trở lại của dòng tiền mua chủ động và sự đồng thuận ở các nhóm ngành trụ cột. Việc VN-Index vượt mốc 1.740 điểm mở ra cơ hội cơ cấu danh mục và giải ngân thêm tỷ trọng cổ phiếu cho nhà đầu tư.
Tuy nhiên, nhà đầu tư nên áp dụng chiến lược "mua khi rung lắc, chốt lời từng phần khi tiệm cận kháng cự": Tuân thủ kỷ luật giải ngân, ưu tiên các mã có nền tảng cơ bản tốt, dòng tiền dự án rõ ràng (như NLG, KDH, VHM) hoặc biên an toàn định giá cao, cổ tức tiền mặt đều đặn (như HHV, MSH, VGC). Tránh tâm lý mua đuổi (FOMO) khi chỉ số tiến gần vùng kháng cự mạnh 1.760 – 1.770 điểm. Theo dõi chặt chẽ các biến động về lãi suất, tỷ giá và tiến độ pháp lý dự án đối với nhóm doanh nghiệp bất động sản có tỷ lệ nợ vay cao.