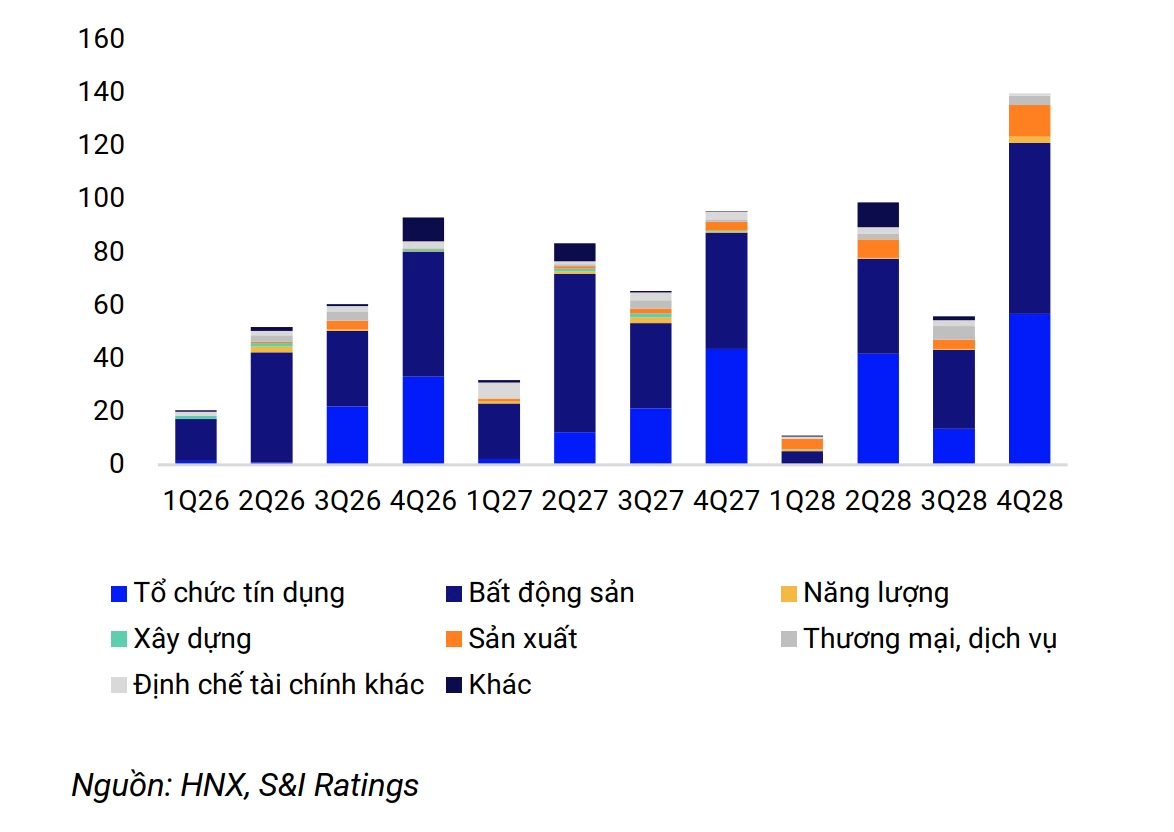
Báo cáo mới nhất từ S&I Ratings nêu rõ, bước sang quý 4/2026, áp lực đáo hạn trái phiếu doanh nghiệp sẽ gia tăng đáng kể khi tổng giá trị trái phiếu đến hạn thanh toán ước khoảng 93 nghìn tỷ đồng, mức cao nhất trong năm. Trong đó, nhóm bất động sản tiếp tục là khu vực chịu áp lực lớn nhất với giá trị đáo hạn khoảng 46,9 nghìn tỷ đồng, tương đương gần một nửa tổng giá trị đáo hạn toàn thị trường. Áp lực đáo hạn dự kiến sẽ chưa dừng lại trong năm 2026 mà tiếp tục gia tăng trong năm 2027.
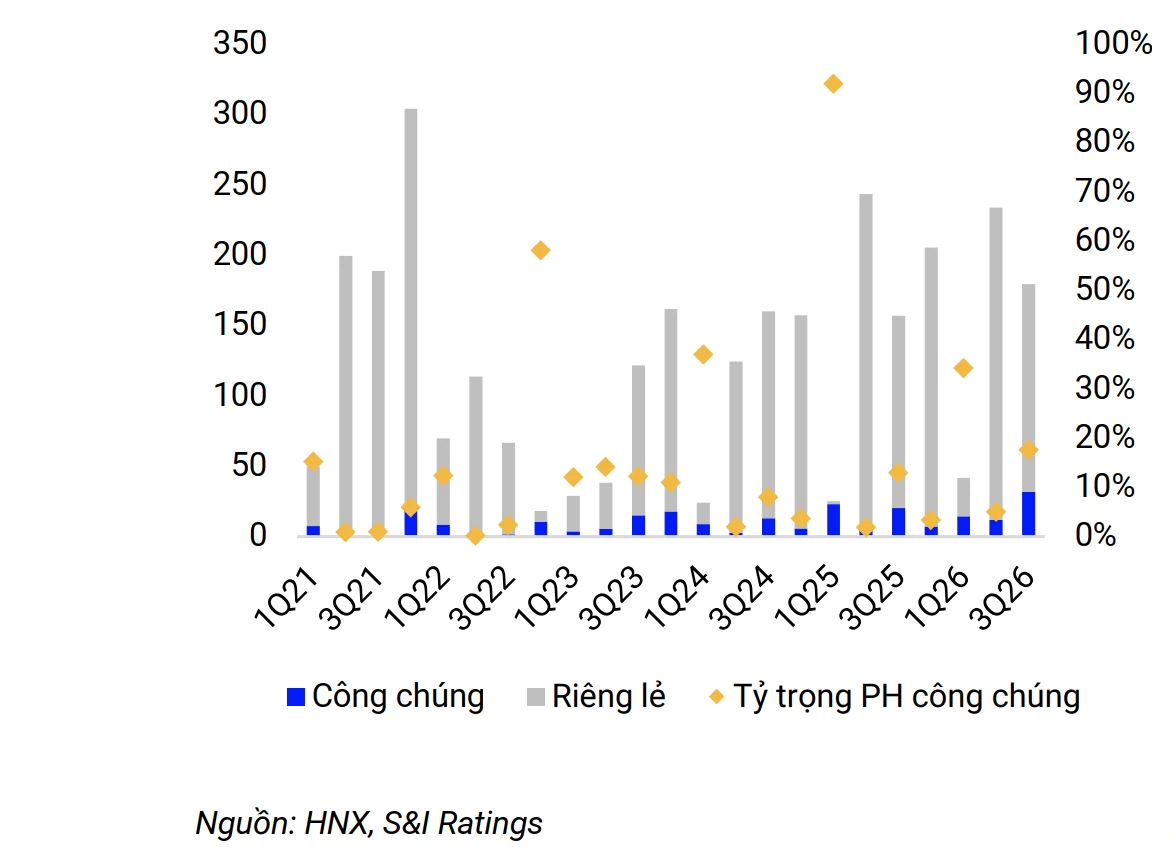 Giá trị trái phiếu phát hành theo quý (nghìn tỷ VND), theo hình thức phát hành riêng lẻ và công chúng.
Theo ước tính của S&I Ratings, tổng giá trị trái phiếu doanh nghiệp đáo hạn năm 2027 có thể đạt khoảng 276 nghìn tỷ đồng, tăng 22% so với năm 2026. Trong đó, riêng nhóm bất động sản chiếm tới 156 nghìn tỷ đồng, tương đương 57% tổng giá trị đáo hạn toàn thị trường. Hoạt động phát hành mới trong thời gian tới không chỉ nhằm đáp ứng nhu cầu huy động vốn cho các dự án mới mà còn đóng vai trò quan trọng trong việc cơ cấu lại các khoản nợ hiện hữu.
Bên cạnh áp lực đáo hạn, nhu cầu vốn trung và dài hạn của nền kinh tế đang bước vào chu kỳ tăng mạnh để phục vụ hàng loạt đại dự án bất động sản, khu đô thị, hạ tầng giao thông, năng lượng và công nghiệp.
Trong bối cảnh đó, trái phiếu doanh nghiệp tiếp tục được kỳ vọng là kênh huy động vốn quan trọng giúp bổ sung nguồn lực trung và dài hạn cho nền kinh tế. Tuy nhiên, khả năng hấp thụ vốn của thị trường có thể chịu ảnh hưởng bởi bối cảnh lãi suất toàn cầu và trong nước duy trì ở mặt bằng cao.
 Quy mô phát hành trái phiếu bình quân (tỷ đồng).
Kỳ vọng lạm phát còn tiềm ẩn nhiều rủi ro cùng xu hướng lợi suất trái phiếu chính phủ quốc tế neo ở mức cao có thể khiến mặt bằng lãi suất duy trì ở mức cao ít nhất trong nửa đầu năm 2027. Đối với doanh nghiệp phát hành, điều này đồng nghĩa với chi phí vốn gia tăng, đặc biệt đối với các doanh nghiệp có hệ số đòn bẩy cao hoặc nhu cầu huy động vốn lớn.
Triển vọng trung hạn của thị trường trái phiếu doanh nghiệp vẫn được đánh giá tích cực nhờ nhu cầu huy động vốn rất lớn từ khu vực doanh nghiệp và áp lực tái cấp vốn ngày càng gia tăng. Tuy nhiên, trong bối cảnh lãi suất còn ở mức cao, thị trường trái phiếu doanh nghiệp cần thêm thời gian tiếp tục quá trình tái cấu trúc theo hướng bền vững, thu hút được nhiều đối tượng nhà đầu tư, đảm nhiệm vai trò là kênh dẫn vốn trung, dài hạn chủ chốt cho nền kinh tế.
Bên cạnh đó, Chính phủ đang xem xét phát hành trái phiếu quốc tế trở lại, đồng thời đẩy mạnh lộ trình nâng hạng tín nhiệm quốc gia lên mức đầu tư (Investment Grade) nhằm cải thiện khả năng tiếp cận thị trường vốn toàn cầu.
Theo chuẩn mực Basel quy định về an toàn vốn đối với các ngân hàng, việc cải thiện xếp hạng tín nhiệm quốc gia lên mức đầu tư có thể giúp giảm hệ số rủi ro áp dụng đối với trái phiếu Chính phủ Việt Nam từ 100% xuống 50%, mang lại lợi ích đối với các ngân hàng nước ngoài nắm giữ trái phiếu Việt Nam.
Ở quy mô tổ chức, SHB mới đây đã phát hành thành công khoản trái phiếu quốc tế 229 triệu SGD (129 triệu SGD kỳ hạn 3 năm với lãi suất 2,9%/năm và 100 triệu SGD kỳ hạn 5 năm với lãi suất 3,15%/năm), được dự phòng rủi ro tỷ giá bằng hợp đồng hoán đổi sang USD bởi Ngân hàng SMBC. Trái phiếu SGD của SHB đã được S&P Global Ratings xếp hạng AA nhờ được bảo lãnh bởi Credit Guarantee and Investment Facility (CGIF), quỹ tín thác thuộc ADB. Ngoài ra, VCB cũng có kế hoạch phát hành trái phiếu quốc tế để bổ sung nguồn vốn trung và dài hạn.
Xu hướng này phản ánh nỗ lực đa dạng hóa nguồn vốn của nền kinh tế trong bối cảnh dư địa mở rộng tín dụng trong nước có hạn. Tuy nhiên, lợi thế về chi phí vốn không phải lúc nào cũng rõ ràng, bởi ngoài lãi suất tham chiếu quốc tế và credit spread, các tổ chức phát hành còn phải chịu thêm các chi phí thu xếp, xếp hạng tín nhiệm và phòng ngừa rủi ro tỷ giá.
Nhìn chung, việc Chính phủ và các tổ chức tài chính Việt Nam từng bước tham gia sâu hơn vào thị trường vốn quốc tế không chỉ nhằm huy động vốn mà còn góp phần xây dựng đường cong lợi suất tham chiếu quốc tế và đa dạng hóa cơ sở nhà đầu tư